Face aux usurpations d’identité dans le financement immobilier, les professionnels peuvent sécuriser leurs recommandations sans se substituer aux banques.
Une alerte qui concerne directement la transaction
Le 14 octobre 2026, la CNCEF Crédit a alerté sur les escroqueries impliquant de faux courtiers en prêt immobilier. Les fraudeurs imitent des sites, reprennent le nom d’intermédiaires reconnus et promettent parfois un crédit à des conditions anormalement attractives. Le risque pour une agence ne se limite pas à la perte financière subie par un acquéreur : un faux accord de financement peut compromettre le calendrier de vente et dégrader la confiance dans le professionnel qui a orienté son client. L’alerte justifie un protocole simple, écrit et partagé avec les équipes commerciales. Il ne s’agit pas de transformer les négociateurs en contrôleurs bancaires, mais de détecter les anomalies avant qu’un client ne verse des fonds.
Vérifier l’intermédiaire au-delà de son nom
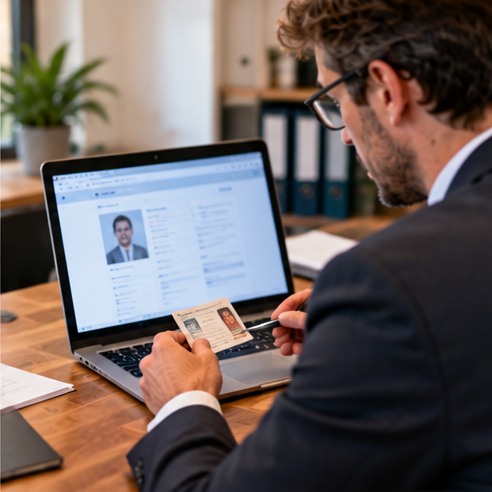
Première étape : rechercher l’immatriculation de l’intermédiaire dans le registre officiel de l’ORIAS, en vérifiant que l’activité déclarée correspond au service proposé. Un numéro d’immatriculation valide ne prouve toutefois pas que la personne contactée est bien celle qui figure au registre : une identité peut être usurpée. Il faut comparer le domaine de messagerie, les coordonnées publiques et l’adresse du cabinet, puis rappeler le professionnel à un numéro obtenu indépendamment du message reçu. Les équipes doivent se méfier des changements soudains de coordonnées bancaires et des échanges menés exclusivement par messagerie instantanée. Un document bien présenté ou un logo connu ne constitue jamais une garantie.
Sécuriser la question des virements
La CNCEF Crédit rappelle qu’un courtier ne doit pas demander à recevoir sur son propre compte l’apport destiné à l’achat. Elle alerte aussi sur les demandes d’acompte ou d’honoraires avant le déblocage des fonds, incompatibles avec les règles applicables à l’intermédiation de crédit. L’agence peut intégrer à son parcours client une consigne claire : aucun virement lié au financement ne doit être effectué sur la seule base d’un courriel ou d’un appel inattendu. Le notaire, la banque et l’intermédiaire doivent être contactés à travers leurs canaux officiels pour toute vérification. Une urgence artificielle ou une pression à agir immédiatement est un signal d’alerte supplémentaire.
Organiser une procédure d’escalade
Dès qu’un collaborateur repère une anomalie, il doit suspendre toute recommandation et informer son responsable. Les échanges suspects, propositions reçues, noms de domaines et coordonnées utilisées doivent être conservés sans diffuser inutilement des données personnelles. L’agence peut inviter le client à contacter sa banque et, si un paiement est déjà parti, à demander immédiatement les démarches de rappel des fonds. Le signalement aux autorités compétentes et aux plateformes officielles doit être envisagé selon les faits. Cette procédure doit être écrite et accessible, y compris aux mandataires indépendants travaillant avec le réseau.
Former les équipes sans promettre une sécurité absolue
Une courte formation peut présenter des cas concrets : faux mail d’un établissement connu, courtier prétendument recommandé par un partenaire, offre de taux irréaliste ou changement de RIB. La vérification peut être intégrée aux points de contrôle du dossier acquéreur, au même titre que les échéances de la condition suspensive de prêt. L’agence doit expliquer les limites de son rôle et éviter de certifier elle-même la solvabilité du candidat. La prudence consiste à documenter les démarches et à renvoyer vers les interlocuteurs financiers habilités.
Un enjeu de confiance commerciale
La prévention des faux courtiers est aussi un service rendu aux acquéreurs. Une agence qui rappelle les règles de paiement, fournit les liens officiels et encourage la double vérification réduit le risque de fraude tout en améliorant la qualité de son accompagnement. Les professionnels peuvent commencer immédiatement par auditer leurs listes de partenaires, leurs modèles de courriel et les consignes données lors de la signature d’un compromis.
Sources et vérifications
https://www.cncef.org/decryptage/alerte-attention-aux-faux-courtiers-comment-faire/
©LÉO – L’Éditorial Expert & Observateur : rédacteur – Copywriter
Crédit photo : visuel généré par IA pour ACHETER-LOUER-PRO
©2026 acheter-louer.fr, Toute reproduction même partielle est strictement interdite